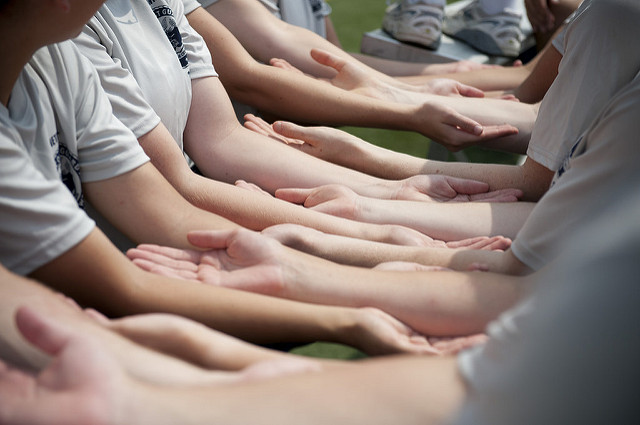
 En algunos de nuestros países le llaman Tanda (Mexico), en otros Cadena de Ahorro (Colombia), y otros países tienen dos nombres como en la República Dominicana que les dicen San o Sociedad. Estos tipos de ahorros informales permiten a un grupo de personas a ahorrar dinero, u obtener un préstamo, sin tener que utilizar alguna institución financiera. Si alguna vez estabas un poco curioso de saber cómo este sistema funciona, aquí están los detalles.
Un grupo de personas, usualmente amigos o compañeros de trabajo, se reúnen para crear un sistema informal de ahorro. Estas personas pueden determinar el periodo de tiempo, la cantidad, y la forma en que cada una de estas personas puede recibir el dinero. Por ejemplo: Diez personas pueden empezar esta sociedad de ahorro y se pueden comprometer a ahorrar $100 pesos cada mes por 10 meses (la cantidad de personas en la sociedad); de esta manera cada persona recibirá $1000 cuando el turno de dicha persona recibir el dinero llegue.
Si la persona está en necesidad de dinero, esta persona puede tomar los números bajos (mes 1 al 5) y así puede obtener un préstamo a diez meses sin intereses. La persona que tenga como plan ahorrar dinero puede usar este plan para que el grupo le ayude a crear una obligación del ahorro ya que los otros participantes cuentan con esta persona para cumplir estos pagos.
Beneficios de estas sociedades de ahorros:
- Las personas se sienten más comprometidas a ahorrar ya que no solo le quedarían mal a un banco, sino a un grupo de amigos o trabajadores cercanos (peer presure en ingles).
- La persona que tiene una emergencia puede contar con este plan para poder usar la solidaridad de sus socios para ayudar en tiempos difíciles.
- Dichas sociedades son una forma dela cuáles cooperativas de ahorros y crédito se forman; muchas personas aprecian el valor del ahorro sin conocer una institución bancaria.
Algunas desventajas
- Si alguna persona falta al compromiso, las otras personas corren el riesgo de perder parte de sus ahorros.
- El organizador de la sociedad de ahorros trata de buscar personas responsables y de buen carácter para evitar que esto suceda.
- Los organizadores también pueden darle preferencia de turnos bajos (los primeros meses o periodos de pagos) a personas que han participado antes que han sido responsables.
Otras variantes
- La sociedad de ahorro puede distribuir los periodos o turnos por medio de rifas, esto elimina las preferencias entre los aportadores, pero también elimina la posibilidad de personas con necesidad económica a obtener uno de los primeros turnos; con el consenso de los participantes se pueden hacer excepciones a las rifas o sorteos.
- El organizador de la sociedad puede cobrar un por ciento del dinero recaudado cuando cada participante reciba su turno o puede añadir un turno adicional como parte de la ganancia del organizador. Hay otros organizadores que solo participan en la sociedad pero no cobrar ningún tipo de honorario.
Estas sociedades de ahorros (tanda, san, sociedad, su-su, cadena) o cualquiera que sea el nombre en tu comunidad ayuda a muchas personas a ahorrar y a usar el red de amigos/compañeros para cumplir metas financieras. El valor de este ahorro informal es significante, pero en muchos casos no ofrecen la seguridad y la garantía de depósitos que puede ofrecer una institución financiera. Si estás planeando organizar o participar en una sociedad de ahorros, no olvides en involucrarte con personas de mucha responsabilidad y confianza. Suerte en tus metas financiera!
¿Haz participado en una sociedad de ahorros? Cuéntanos tu experiencia… ¿Cómo le llaman en tu país? Deja tu comentario
¿Sabes cuánto deberías estar ahorrando?
La diferencia entre saber y hacer es un plan. Puedo ayudarte a crear el tuyo.
— Joan · Yo lo hice. Tú también puedes.
Los comentarios están cerrados.
Comentarios